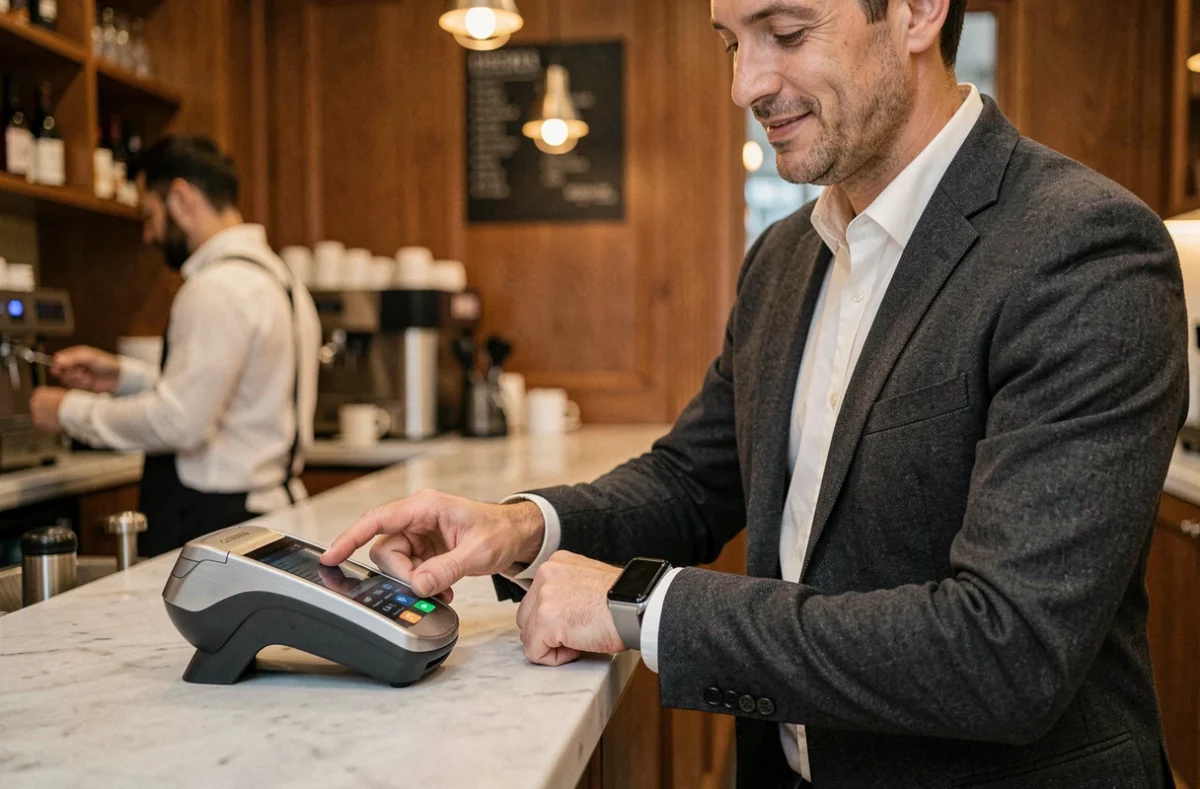
Une montre connectée 5G avec paiement sans contact au poignet, on approche le terminal, la transaction passe en moins d’une seconde : la transaction passe en moins d’une seconde, et la technologie tient ses promesses. Partir sans portefeuille suppose cependant que plusieurs conditions soient réunies simultanément. La 5G, la compatibilité bancaire, la charge de la batterie et la coopération du terminal entrent tous en jeu avant que ce scénario tienne vraiment la route.
La 5G dans une montre connectée : utile, mais pas pour payer
Le paiement s’effectue par NFC, une technologie de communication à courte portée entre la puce de la montre et le terminal commerçant. La 5G, elle, sert aux appels, à la navigation internet ou au streaming musical en autonomie complète.
A lire aussi : Quel est le prix de 1000 watts ?
Une montre correctement configurée peut donc valider un paiement sans téléphone à proximité et sans connexion mobile active. La puce NFC fonctionne en local, indépendamment du réseau cellulaire. La connectivité 5G n’est donc pas un prérequis au paiement : la puce NFC fonctionne en local, indépendamment du réseau cellulaire.
La 5G apporte en revanche une vraie valeur sur d’autres usages terrain : recevoir un appel en faisant ses courses, vérifier un solde de compte en temps réel, ou accéder à son application bancaire directement depuis le poignet sans dépendre du Wi-Fi.
A voir aussi : Comment savoir si une caméra voit dans le noir ?
Compatibilité bancaire et carte : le point à vérifier avant d’acheter
Avoir une montre avec NFC ne garantit pas de pouvoir payer. Il faut que trois conditions soient réunies en même temps : le service de paiement (Apple Pay, Google Wallet, Garmin Pay, Samsung Wallet) doit être disponible sur le modèle de montre, la banque doit avoir activé la compatibilité avec ce service, et la carte doit être éligible.
En pratique, ça signifie qu’une montre Garmin avec Garmin Pay peut très bien ne pas fonctionner avec une carte émise par une banque qui n’a pas conclu d’accord avec Garmin Pay en France. Vérifier la compatibilité de sa carte avant d’acheter n’est pas une précaution optionnelle, c’est l’étape qui conditionne tout le reste.
- Apple Pay sur Apple Watch : large compatibilité bancaire en France, configuration via l’application Wallet sur iPhone.
- Google Wallet sur Wear OS : disponible sur les montres Pixel Watch, Xiaomi Watch 2 et certains modèles Samsung, sous réserve de compatibilité de la banque.
- Samsung Wallet sur Galaxy Watch : fonctionne de façon autonome une fois configuré, sans téléphone à portée pour les paiements.
- Garmin Pay : présent sur une large gamme de montres GPS Garmin, mais le nombre de banques partenaires reste plus limité que chez Apple ou Google.
La configuration initiale, quelle que soit la solution, passe par l’application associée sur smartphone. Une fois la carte ajoutée et vérifiée, la montre peut payer seule. Mais cette étape de liaison reste dépendante du téléphone : on ne configure pas une carte directement depuis le poignet.
Batterie déchargée, terminal récalcitrant : les vrais obstacles du quotidien
Voici le scénario qui fait douter. On sort sans portefeuille, la montre est chargée à 8 % au moment de passer en caisse, ou le terminal affiche « paiement sans contact désactivé ». Une montre à plat ne peut pas payer, sans exception ni mode dégradé. Contrairement à une carte physique qui fonctionne même sans batterie, la montre exige d’être en état de marche.
La durée de charge varie selon les modèles et l’intensité d’utilisation. Une sortie longue – journée complète, voyage, festival – impose de partir avec une montre chargée et de savoir combien d’heures il reste. Ce n’est pas un défaut rédhibitoire, mais c’est une contrainte de gestion absente avec une carte classique.
Sur les terminaux, les refus sont rares mais existent. Certains vieux équipements ou caisses de marchés ne sont pas compatibles NFC, ou l’option est désactivée pour des raisons propres au commerçant. Dans ces cas, aucune montre, quel que soit son niveau de charge, ne passera.
Quand peut-on vraiment laisser son portefeuille ?
Le scénario sans portefeuille tient pour les trajets courts et maîtrisés : aller courir avec juste sa montre, prendre le métro, régler un café. Ce sont des situations où les terminaux sont modernes, le montant limité, et où on rentre rapidement à la maison si quelque chose coince.
Pour une journée entière ou un déplacement, garder une carte physique en poche reste une précaution utile. La combinaison d’une montre déchargée et d’un terminal non compatible ne se prédit pas à l’avance.
Montre connectée 5G comme outil de paiement quotidien : ce qui change vraiment
Pour ceux dont la montre est compatible avec leur banque et dont l’usage se concentre sur des environnements urbains modernes, le paiement sans contact au poignet devient rapidement une habitude difficile à abandonner. La rapidité d’exécution, l’absence de geste de recherche dans un sac ou une poche, et la sécurité du token virtuel (la montre ne transmet pas le numéro réel de carte mais un identifiant temporaire) constituent de vrais avantages opérationnels.
La 5G renforce l’autonomie globale de la montre au-delà du paiement. Elle permet de recevoir une notification de confirmation bancaire directement sur le poignet, de consulter son solde sans sortir le téléphone, ou d’appeler sa banque depuis la montre si un paiement pose problème. Ces usages complémentaires font de la connectivité 5G un atout réel, même si elle ne touche pas directement la transaction NFC.
La question n’est donc pas « la montre peut-elle payer ? » mais « ma banque, mon modèle de montre et mes habitudes de sortie forment-ils une combinaison fiable ? ». Lorsque ces trois conditions sont réunies, le paiement au poignet fonctionne de façon régulière et prévisible pour les sorties du quotidien.